

Aggiungi ulteriori ipotesi
3° Passo
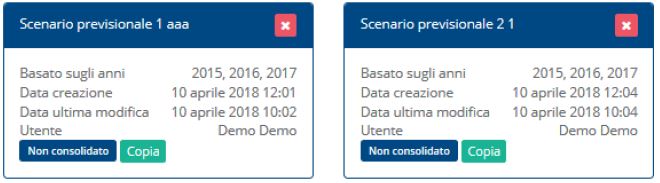
Dopo aver creato e consolidato lo scenario base, utilizzando la funzione “Copia”, puoi duplicarlo per provare a aggiungere ulteriori ipotesi e vedere come si modifica, senza intaccare il lavoro fino ad ora fatto.
Nei punti seguenti abbiamo provato a raccogliere le necessità/esigenze più frequenti nella vita delle imprese, spiegandone gli impatti sul business plan. Considerarle a questo punto, dopo aver già stimato tutto il resto, rende il lavoro più semplice perché occorre modificare/intervenire su un numero limitato di voci di bilancio.
Come inserire le movimentazioni delle immobilizzazioni
Possono verificarsi principalmente 3 diversi casi:
- investimenti/acquisizioni;
- disinvestimenti/cessioni;
- una combinazione dei precedenti 2.
1. Partiamo dagli investimenti. Hanno impatto su 2 voci:
- nello stato patrimoniale, il valore delle immobilizzazioni aumenta dell’importo del nuovo investimento, meno la relativa quota di ammortamento, calcolato a partire dalla data di realizzazione dell’investimento (se non sapete di preciso una data, potete iniziare a ipotizzare l’acquisto a inizio anno e considerare, quindi, l’ammortamento annuale);
- nel conto economico, il valore degli ammortamenti aumenta della quota di ammortamento utilizzata al punto precedente.
2. I disinvestimenti impattano, invece, su 3 voci:
- nello stato patrimoniale, il valore delle immobilizzazioni diminuisce del valore contabile a cui era ancora iscritto a bilancio il bene ceduto;
- nel conto economico, il valore degli ammortamenti diminuisce della quota di ammortamento riferita al bene ceduto (se non sapete di preciso una data, potete iniziare a ipotizzare l’acquisto a inizio anno e considerare, quindi, l’ammortamento annuale);
- nel conto economico, a seconda del fatto che il valore di vendita/realizzo sia maggiore o minore del valore contabile si potrà realizzare una plusvalenza o una minusvalenza, che andrà inserita tra le plusvalenze o tra le minusvalenze. Ricordatevi che, come riportato nel capitolo 5.2 del Manuale d’uso di Bancopass, anche se non sono voci più previste nei bilanci da depositare, le manteniamo nel nostro business plan per mantenere le altre voci il più possibile pulite da effetti non ricorrenti ed evitare errori nella stima delle voci degli anni successivi.
3. In caso siano presenti entrambe le tipologie occorrerà unire i ragionamenti.
Come inserire i finanziamenti
Possono verificarsi principalmente 3 diversi casi:
- la restituzione di un finanziamento esistente;
- la richiesta di un nuovo finanziamento;
- una combinazione dei precedenti 2.
1. Nel primo caso, basterà richiedere al finanziatore il piano di ammortamento aggiornato e modificare 2 voci:
- nello stato patrimoniale, i debiti verso banche oltre i 12 mesi diminuiranno della quota capitale restituita nell’anno;
- nel conto economico gli oneri finanziari si modificheranno della differenza tra la quota interessi relativa al finanziamento pagata l’anno prima e quella prevista nell’anno successivo. Nel caso in cui fosse complicato recuperare le informazioni su quanto già versato come interessi, potete iniziare tenendo lo stesso importo.
2. Nel secondo caso, le voci interessate sono le stesse.
- nello stato patrimoniale, i debiti verso banche oltre i 12 mesi aumenteranno della quota capitale ottenuta, ridotta da quella restituita nel corso dell’anno;
- nel conto economico gli oneri finanziari aumenteranno della quota interesse pagata nell'anno.
3. In caso siano presenti entrambe le tipologie occorrerà unire i ragionamenti.
Come prevedere le modifiche di personale
Possono verificarsi principalmente 3 diversi casi:
- aumenti di personale;
- riduzioni di personale;
- una combinazione dei precedenti 2.
1. Un aumento di personale ha effetto su 2 macro voci:
- nel conto economico, il costo del personale aumenterà, tenuto conto del mese di inserimento in azienda (se non sapete di preciso una data, potete iniziare a ipotizzare l’acquisto a inizio anno e considerare, quindi, l’effetto annuale), potenzialmente in tutte le sue componenti:
- a) Salari e stipendi;
- b) Oneri sociali a carico del datore di lavoro;
- c) Accantonamento a trattamento fine rapporto;
- d) Accantonamento a fondo di quiescenza;
- e) Altri costi (ferie maturate e non godute);
- nello stato patrimoniale, il Fondo TFR nel passivo (se resta in azienda), che aumenterà, rispetto all’anno precedente, del valore inserito nel costo del personale.
2. Una riduzione del personale interessa le stesse 2 macro voci, ma con effetto contrario:
- nel conto economico, il costo del personale diminuirà, sempre tenendo conto del mese di uscita dall’azienda, in tutte le sue componenti:
- a) Salari e stipendi;
- b) Oneri sociali a carico del datore di lavoro;
- c) Accantonamento a trattamento fine rapporto;
- d) Accantonamento a fondo di quiescenza;
- e) Altri costi (ferie maturate e non godute);
- nello stato patrimoniale, il Fondo TFR nel passivo (se resta in azienda), diminuirà della quota liquidità alle risorse uscite dall’organizzazione aziendale e aumenterà rispetto all’anno precedente, del nuovo valore inserito nel costo del personale.
3. In caso siano presenti entrambe le tipologie occorrerà unire i ragionamenti.
Se non sono disponibili le informazioni di dettaglio per le singole voci del costo del personale (normalmente reperibili della funzione risorse umane o dal consulente del lavoro), per iniziare a ragionare, possiamo fare una prima ipotesi pensando alla voce a) Salari e stipendi come a un’approssimazione della RAL e riparametrando tutte le altre voci con la stessa incidenza percentuale dell’anno precedente.
Azioni sul documento